



Ja, die Differenzbesteuerung gilt für gebrauchte Gitarren in Deutschland, sofern Sie als gewerblicher Wiederverkäufer handeln. Die Umsatzsteuer fällt dann nur auf die Marge an, also die Differenz zwischen Einkaufs- und Verkaufspreis, nicht auf den vollen Betrag. Ausgenommen bleiben Edelsteine und Edelmetalle, und auf der Rechnung darf die Steuer nicht gesondert ausgewiesen werden. Die genauen Rechenwege und Dokumentationspflichten folgen weiter unten.
Kurz gesagt:
- Die Differenzbesteuerung für gebrauchte Gitarren gilt nur, wenn sie von gewerblichen Wiederverkäufern ohne Vorsteuerabzug gekauft und verkauft werden.
- Bei der Berechnung wird nur die Handelsspanne besteuert, nicht der volle Verkaufspreis, wobei die Umsatzsteuer auf die Differenz bei 19 % liegt.
- Das richtige Verfahren ist die Einzeldifferenz bei hochwertigen Einzelstücken oder die Gesamtdifferenz bei größeren Mengen bis zu 500 € Einkaufspreis pro Gegenstand.
- Auf der Rechnung darf die Steuer nicht gesondert ausgewiesen werden, sondern nur der Vermerk auf das spezielle Verfahren nach § 25a UStG.
- Bei Importen aus Drittländern fällt grundsätzlich Einfuhrumsatzsteuer an, die separat erfasst werden muss, auch wenn die Differenzbesteuerung später angewendet wird.
Inhaltsverzeichnis
- Was ist Differenzbesteuerung nach § 25a UStG?
- Wer darf die Differenzbesteuerung anwenden?
- Wie berechnet man die Differenzbesteuerung bei Gitarren?
- Rechnungsstellung und Aufzeichnungspflichten
- Verzicht auf die Differenzbesteuerung und Vorsteuerfolgen
- Differenzbesteuerung bei Import und EU-Handel
- Praxis-Checkliste für Gitarrenhändler
- Redaktionelle Perspektive: Warum wir diese Praxis empfehlen
- Unterstützung beim Verkauf und bei der Bewertung Ihrer Gitarre
- Quellen
Was ist Differenzbesteuerung nach § 25a UStG?
Die Regelung steht im Umsatzsteuergesetz und betrifft Wiederverkäufer beweglicher körperlicher Gegenstände, zu denen auch gebrauchte Gitarren zählen. Statt den vollen Verkaufspreis der Umsatzsteuer zu unterwerfen, wird nur die Handelsspanne besteuert, also der Betrag, den ein Händler beim Weiterverkauf tatsächlich verdient. Das UStH zu § 25a beschreibt das genau: Anwendbar ist die Vorschrift, wenn der Einkauf nicht zum Vorsteuerabzug berechtigt hat, etwa weil eine Privatperson die Gitarre verkauft hat.
Der Sinn dahinter ist einfach nachzuvollziehen. Kauft ein Händler eine Vintage-Stratocaster für 2.000 € von einem privaten Sammler, hat dieser Sammler keine Umsatzsteuer ausgewiesen und keine gezahlt. Würde der Händler beim Weiterverkauf für 3.500 € nun die volle Umsatzsteuer auf 3.500 € abführen müssen, käme es zu einer Doppelbelastung, denn im Einkaufspreis steckt ja bereits keine abziehbare Vorsteuer. Die Differenzbesteuerung gleicht das aus und stellt Händler wirtschaftlich so, als würden sie selbst privat verkaufen.
Wichtig für die Praxis: Nicht jeder Gegenstand qualifiziert sich. Edelsteine und bestimmte Edelmetalle sind ausdrücklich ausgenommen, Musikinstrumente hingegen nicht. Eine Gitarre aus Palisander-Griffbrett oder mit Perlmutt-Einlagen bleibt also ganz normal differenzbesteuerungsfähig, denn die Ausnahme bezieht sich auf reine Metall- und Edelsteinware, nicht auf Instrumente mit solchen Materialien als Bestandteil. Der Bundesfinanzhof hat die Anwendung in einschlägigen Grundsatzfällen mehrfach bestätigt und dabei betont, dass die Regelung eng an den fehlenden Vorsteuerabzug beim Einkauf gekoppelt bleibt.
Wer darf die Differenzbesteuerung anwenden?
Entscheidend ist der Status als Wiederverkäufer. Darunter versteht das Gesetz jeden, der gewerbsmäßig mit gebrauchten beweglichen Gegenständen handelt, sei es im Haupt- oder Nebengewerbe. Ein Online-Shop, der regelmäßig gebrauchte E-Gitarren ankauft und weiterverkauft, erfüllt dieses Kriterium eindeutig. Schwieriger wird es bei Grenzfällen, und genau die tauchen in der Gitarrenszene ständig auf.
Ein Musiker, der einmalig seine eigene Les Paul verkauft, ist kein Wiederverkäufer. Er handelt privat, auch wenn er nebenbei Unterricht gibt oder gelegentlich auf Bühnen steht. Diese Abgrenzung bestätigt auch eine rechtliche Einordnung zu Grenzfällen der Differenzbesteuerung: Wer nur sein eigenes Instrument verkauft, fällt nicht unter die Regelung, selbst wenn er ansonsten unternehmerisch tätig ist. Wer hingegen systematisch ankauft, um weiterzuverkaufen, egal ob mit fünf oder fünfzig Transaktionen im Jahr, bewegt sich im Wiederverkäufer-Status.
Folgende Fragen helfen bei der Selbsteinschätzung:
- Kaufen Sie Gitarren regelmäßig mit der Absicht an, sie später gewinnbringend weiterzuverkaufen?
- Erwerben Sie die Instrumente überwiegend von Privatpersonen ohne ausgewiesene Umsatzsteuer?
- Betreiben Sie zusätzlich Kommissionsgeschäfte, bei denen Sie Gitarren im Auftrag Dritter verkaufen?
Auch Händler-an-Händler-Geschäfte können differenzbesteuert bleiben. Hat der Verkäufer die Vorschrift beim vorherigen Erwerb bereits korrekt angewandt, darf der nachfolgende Wiederverkäufer die Marge erneut differenzbesteuern. Das bestätigt ein Grundsatzurteil des Bundesfinanzhofs vom 23. April 2009, Aktenzeichen V R 52/07, das genau diese Kettenfälle absichert.
Wie berechnet man die Differenzbesteuerung bei Gitarren?
Zwei Verfahren stehen zur Wahl, und welches infrage kommt, hängt vom Einzelfall ab.
Einzeldifferenz. Das ist der Regelfall bei hochwertigen Einzelstücken, wie sie im Vintage-Handel üblich sind. Sie berechnen die Marge für jede Gitarre gesondert und ziehen davon die Umsatzsteuer heraus.
- Ankaufspreis einer gebrauchten E-Gitarre: 300 €
- Verkaufspreis: 800 €
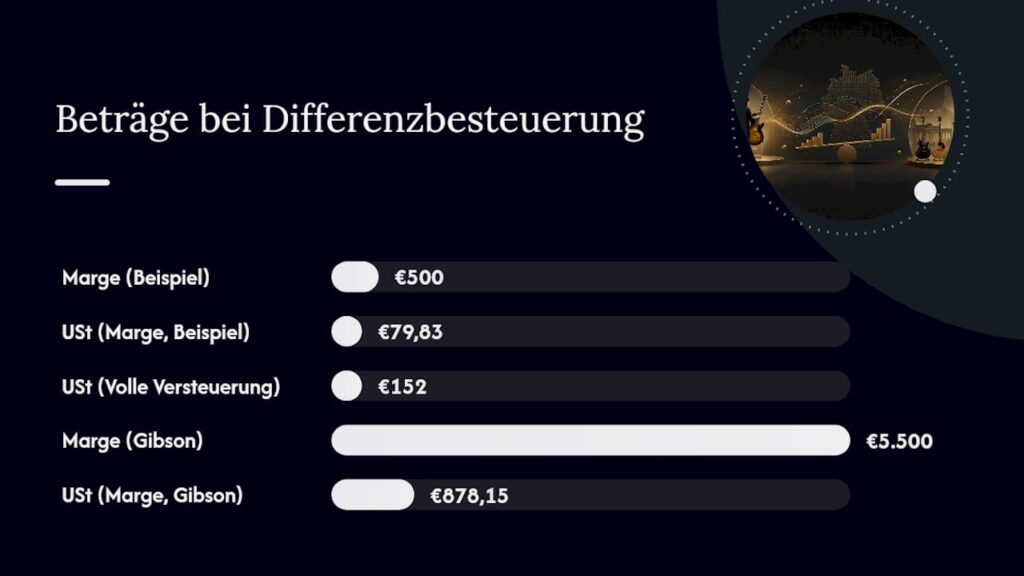
- Differenz (Marge): 500 €
- Enthaltene Umsatzsteuer bei 19 %: 500 € geteilt durch 1,19, mal 0,19 = 79,83 €
- Der Rest der Marge, rund 420,17 €, ist Ihr steuerfreier Ertragsanteil
Bei einer selten gehandelten Gibson aus den 1960er Jahren mit Ankauf für 4.000 € und Verkauf für 9.500 € läge die Marge bei 5.500 €, die enthaltene Umsatzsteuer bei rund 878,15 €. Genau dieses Prinzip beschreibt auch ein Praxisbeitrag zur Differenzbesteuerung: Die Steuer entfällt nie vollständig, sondern bemisst sich stets nach dem allgemeinen Steuersatz auf die Marge, aktuell 19 %.
Gesamtdifferenz. Wer viele gleichartige, eher preisgünstige Gegenstände handelt, etwa Zubehör, Kapodaster oder Gitarrensaiten-Sets in größeren Posten, darf die Margen eines Besteuerungszeitraums zusammenrechnen. Voraussetzung ist meist, dass der Einkaufspreis je Gegenstand 500 € nicht übersteigt. Ein IHK-Merkblatt zur Differenzbesteuerung nennt diese 500-Euro-Grenze als praktische Vereinfachung, die vor allem für Massenware gedacht ist. Bei einer originalen 1959er Les Paul mit fünfstelligem Wert scheidet die Gesamtdifferenz naturgemäß aus, hier bleibt nur die Einzeldifferenz.
Wichtig: Bei rund 19 % Regelsteuersatz auf die Marge bedeutet das für einen Vintage-Händler mit einer typischen Handelsspanne von 500 € eine Steuerlast von knapp 80 €, deutlich weniger als die rund 152 €, die bei Versteuerung des vollen Verkaufspreises anfallen würden.
Für Kunstgegenstände gilt eine Sonderregel, die auch bei manchen Sammlerstücken relevant werden kann: Lässt sich der Einkaufspreis nicht ermitteln, darf die Bemessungsgrundlage pauschal mit 30 % des Verkaufspreises angesetzt werden. Das UStH betont allerdings, dass die Finanzverwaltung Nichtermittelbarkeit nur ausnahmsweise anerkennt. Für Gitarren mit sauberer Ankaufsdokumentation, wie sie im professionellen Handel üblich ist, greift diese Pauschale praktisch nie. Buchhalterisch empfiehlt sich ein eigenes Erlöskonto für differenzbesteuerte Umsätze, getrennt von regelbesteuerten Zubehörverkäufen, damit die Zuordnung im Zweifel nachvollziehbar bleibt.
Rechnungsstellung und Aufzeichnungspflichten
Auf der Rechnung darf die Umsatzsteuer bei differenzbesteuerten Verkäufen nicht gesondert ausgewiesen werden. Das ist kein Kann, sondern ein Muss. Wer trotzdem einen Steuerbetrag offen ausweist, schuldet diesen Betrag zusätzlich nach § 14c UStG, unabhängig davon, was tatsächlich korrekt gewesen wäre. Statt eines Steuerausweises reicht ein Hinweis wie „Gebrauchtgegenstände/Sonderregelung“ oder „Kunstgegenstände/Sonderregelung“, je nach Warenart. Bei Instrumenten hat sich in der Praxis die Formulierung „Differenzbesteuerung nach § 25a UStG“ etabliert.
Die Aufzeichnungspflichten nach § 25a Abs. 6 UStG sind konkret und lassen wenig Interpretationsspielraum:
- Verkaufspreise jeder einzelnen Gitarre
- Einkaufspreise, aus denen sich die Bemessungsgrundlage ableitet
- Nachweis, dass der Verkäufer beim Ankauf keine Umsatzsteuer ausgewiesen hat
- Zuordnung, welches Verfahren angewendet wurde, Einzel- oder Gesamtdifferenz
Profi-Tipp: Fotografieren Sie bei jedem Ankauf den Kaufvertrag oder die formlose Quittung direkt ab und verknüpfen Sie das Foto mit der internen Lagernummer der Gitarre. Bei einer Betriebsprüfung Jahre später ist genau diese lückenlose Zuordnung der Punkt, an dem viele Händler ins Schwitzen geraten.
Warenwirtschaftssysteme mit Konten nach SKR03 oder SKR04 bieten mittlerweile eigene Buchungsvorschläge für differenzbesteuerte Erlöse, die eine Faktura-XP-Dokumentation zur Differenzbesteuerung im Detail beschreibt. Wer noch mit einer einfachen Excel-Tabelle arbeitet, sollte spätestens ab zweistelligen Verkaufszahlen pro Monat auf eine Software umsteigen, die Einzeldifferenzen automatisch berechnet.
Verzicht auf die Differenzbesteuerung und Vorsteuerfolgen
Die Anwendung ist kein Zwang. Ein Händler kann im Einzelfall auf die Differenzbesteuerung verzichten und stattdessen die Regelbesteuerung wählen. Das lohnt sich vor allem dann, wenn der Käufer selbst vorsteuerabzugsberechtigt ist, etwa ein gewerblicher Musikladen oder ein Tonstudio, das die Gitarre als Betriebsmittel führt. Bei Regelbesteuerung kann der Käufer die ausgewiesene Umsatzsteuer als Vorsteuer geltend machen, bei Differenzbesteuerung geht das nicht, weil ja gar keine Steuer offen ausgewiesen wird.
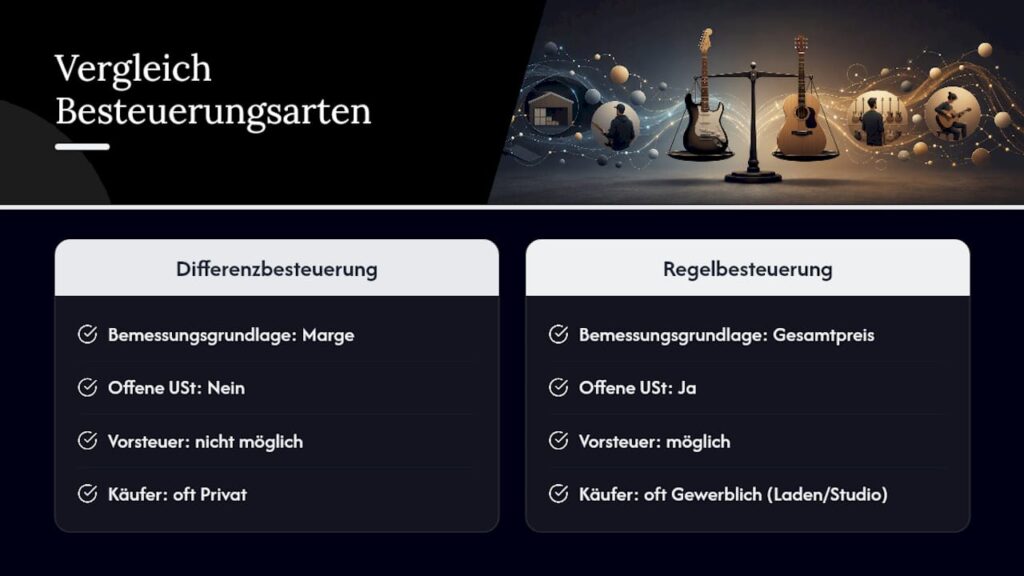
Der Verzicht sollte nicht stillschweigend erfolgen. Halten Sie ihn schriftlich fest, am besten direkt auf der Rechnung mit einem Vermerk wie „Verzicht auf Differenzbesteuerung gemäß § 25a Abs. 8 UStG, Regelbesteuerung angewendet“. Das schützt Sie im Fall einer Prüfung, denn das Finanzamt darf sonst unterstellen, dass Sie sich schlicht geirrt haben, statt bewusst optiert zu haben.
Haftungsrechtlich ist Vorsicht bei gemischten Rechnungen geboten. Wer auf einer Rechnung versehentlich sowohl den Hinweis zur Differenzbesteuerung als auch eine ausgewiesene Umsatzsteuer stehen lässt, weil eine Vorlage nicht angepasst wurde, schuldet diese Steuer zusätzlich zur eigentlichen Steuerlast auf die Marge. Solche Fehler passieren erstaunlich oft bei Kassensystemen, die ursprünglich nur für Regelbesteuerung konfiguriert waren und bei der Umstellung nicht vollständig angepasst wurden. Ein Blick auf jede erste Rechnung nach einer Systemumstellung erspart hier viel Ärger.
Differenzbesteuerung bei Import und EU-Handel
Innerhalb Deutschlands und im EU-Binnenmarkt funktioniert die Differenzbesteuerung grundsätzlich reibungslos. Kauft ein deutscher Händler eine gebrauchte Gitarre von einem Wiederverkäufer in den Niederlanden, der die Regelung dort korrekt angewendet hat, kann er sie beim Weiterverkauf in Deutschland ebenfalls anwenden. Die Kette bleibt intakt, solange jede Station sie nachvollziehbar dokumentiert.
Bei Drittlandsgeschäften sieht die Sache anders aus. Importiert ein Händler eine Vintage-Gitarre aus den USA oder Japan, fällt beim Zoll grundsätzlich Einfuhrumsatzsteuer an, unabhängig davon, ob später eine Differenzbesteuerung greift. Gitarren sind zolltariflich eingeordnet, und die TARIC-Klassifizierung für Musikinstrumente legt fest, welcher Zollsatz und welche Einfuhrabgaben konkret gelten. Diese Einfuhrumsatzsteuer kann unter bestimmten Voraussetzungen als Vorsteuer abgezogen werden, was die spätere Differenzbesteuerung beim Weiterverkauf in Deutschland nicht ausschließt, aber die Berechnung verkompliziert. Wer regelmäßig aus den USA importiert, etwa seltene Fender- oder Gibson-Modelle der 1950er und 1960er Jahre, sollte die Einfuhrumsatzsteuer separat erfassen und sie nicht mit der Marge vermischen.
Praxis-Checkliste für Gitarrenhändler
Wer als Händler oder nebengewerblicher Verkäufer korrekt abrechnen will, kommt an einem strukturierten Ablauf nicht vorbei. Aus der täglichen Arbeit mit historischen und restaurierten Instrumenten lassen sich sechs Schritte ableiten, die sich in der Praxis bewährt haben.
- Wiederverkäufer-Status prüfen. Beantworten Sie ehrlich, ob Sie regelmäßig ankaufen und weiterverkaufen, ob Ihr Einkauf überwiegend von Privatpersonen stammt und ob Sie eine Gewerbeanmeldung besitzen.
- Ankauf lückenlos dokumentieren. Notieren Sie Name und Anschrift des Verkäufers, Kaufdatum, Zustand des Instruments und, wenn vorhanden, die Provenienz. Bei seltenen Modellen zahlt sich eine ausführliche Bewertung nach anerkannten Kriterien aus, denn eine belegte Historie stützt später die Preisbildung.
- Verfahren festlegen. Entscheiden Sie pro Ankauf, ob Einzeldifferenz oder Gesamtdifferenz infrage kommt. Bei Instrumenten über 500 € Einkaufswert bleibt praktisch immer die Einzeldifferenz übrig.
- Restaurierungskosten einordnen. Wurde die Gitarre vor dem Verkauf aufwendig restauriert, beeinflussen diese Kosten die Bemessungsgrundlage. Halten Sie Rechnungen dazu gesondert fest, denn sie gehören nicht automatisch zum Einkaufspreis.
- Rechnung korrekt gestalten. Verwenden Sie eine Vorlage ohne gesonderten Steuerausweis und mit dem Hinweis auf § 25a UStG. Prüfen Sie das bei jeder neuen Kassensoftware erneut.
- Kommissionsfälle gesondert behandeln. Verkaufen Sie ein Instrument im Auftrag eines Dritten, braucht es eine eigene vertragliche Grundlage, die festhält, wer wirtschaftlicher Eigentümer bleibt und wie die Marge zwischen Kommissionsgeber und Händler aufgeteilt wird.
Profi-Tipp: Bei sehr hochwertigen Instrumenten, etwa einer originalen Vorkriegsgitarre mit belegter Sammlerhistorie, lohnt sich vor dem Verkauf oft eine unabhängige Werteinschätzung. Sie hilft nicht nur beim Preis, sondern liefert auch die Dokumentation, die im Streitfall mit dem Finanzamt die geschätzte Bemessungsgrundlage untermauert.
Wer sich unsicher ist, wie sich Provenienz auf den späteren Marktwert auswirkt, findet dazu vertiefende Hintergründe in unserem Beitrag zur Gitarrenhistorie und Wertentwicklung.
Redaktionelle Perspektive: Warum wir diese Praxis empfehlen
Wir bei Vintage Guitar World sehen täglich, wie unterschiedlich Verkäufer mit der Dokumentationspflicht umgehen. Wer ein Instrument bei uns in Kommission gibt, profitiert von unserer Bewertung und Zertifizierung, weil genau diese Unterlagen später die Bemessungsgrundlage sauber belegen. Bei hochpreisigen Vintage-Gitarren raten wir grundsätzlich zu einer externen Prüfung vor dem Verkauf, denn eine belastbare Werteinschätzung schützt sowohl vor einer zu niedrigen Marge als auch vor Rückfragen des Finanzamts. Transparenz ist hier kein Nebeneffekt, sondern die Grundlage für einen Handel, dem Käufer und Steuerbehörde gleichermaßen vertrauen können.
— Vintage
Unterstützung beim Verkauf und bei der Bewertung Ihrer Gitarre
Es gibt spezialisierte Dienstleister, die Verkäufer dabei unterstützen, die Differenzbesteuerung korrekt und ohne Formfehler abzuwickeln, ohne sich ausschließlich auf Paragraphen verlassen zu müssen. Ein professioneller Bewertungsservice kann eine dokumentierte Grundlage liefern, die für die korrekte Bemessungsgrundlage bei der Differenzbesteuerung wichtig ist, unabhängig vom Gitarrentyp.
Es gibt die Möglichkeit, Instrumente in Kommission zu geben, wobei Dienstleister Bewertung, Verkaufsabwicklung und die korrekte Belegerstellung übernehmen können, um rechtssichere Rechnungen mit dem richtigen Hinweis zum § 25a UStG zu gewährleisten. Auch Zertifizierungen mit Wertgutachten können angeboten werden, was besonders bei Instrumenten mit belegter Historie oder besonderer Provenienz sinnvoll sein kann. Schauen Sie sich unser Angebot im Shop an oder vereinbaren Sie direkt einen Anspieltermin, um Ihre Gitarre bewerten und den nächsten Schritt gemeinsam mit uns planen zu lassen.
Quellen
Für die vertiefte Prüfung einzelner Sachverhalte lohnt sich der direkte Blick in die amtlichen Texte. Das UStH zu § 25a UStG bildet die rechtliche Grundlage, ergänzt durch das IHK-Merkblatt zur Differenzbesteuerung mit praxisnahen Beispielen. Ergänzende Einordnungen bieten ETL Steuerrecht und der Fachbeitrag von Deubner Steuern & Praxis. Bei komplexen Fällen, etwa Kettengeschäften oder Importen, empfiehlt sich zusätzlich die Rücksprache mit einem Steuerberater.
- UStH § 25a – Differenzbesteuerung (Bundesfinanzministerium)
- UStH § 25a – Amtliche Handbücher (BMF / UStH 2023)
- Merkblatt Differenzbesteuerung (IHK München, 01_2019)
- So funktioniert die Differenzbesteuerung (Deubner Steuern & Praxis)